
ภาษีหัก ณ ที่จ่าย ต้องยื่นเมื่อไหร่ สรุปกำหนดเวลายื่น ภ.ง.ด.1, 3 และ 53
เมื่อธุรกิจมีการจ่ายเงินเดือน ค่าจ้าง หรือค่าบริการให้แก่บุคคลธรรมดาและนิติบุคคล หากรายการนั้นเข้าหลักเกณฑ์ที่ต้องหักภาษี ณ ที่จ่าย ผู้จ่ายเงินมีหน้าที่หักภาษีและนำส่งกรมสรรพากรตามระยะเวลาที่กำหนด ซึ่งผู้ประกอบการควรทำความเข้าใจเกี่ยวกับภาษีหัก ณ ที่จ่าย ทั้งหลักเกณฑ์การหักและวิธีคำนวณ เพื่อให้จัดการภาษีได้อย่างถูกต้อง
สำหรับผู้ประกอบการที่ต้องยื่นภาษีหัก ณ ที่จ่ายเป็นประจำทุกเดือน สิ่งสำคัญที่ไม่ควรมองข้ามคือกำหนดเวลายื่นแบบ ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 เพราะหากยื่นแบบหรือนำส่งภาษีไม่ทันกำหนด อาจมีค่าปรับและเงินเพิ่มตามกฎหมาย บทความนี้จึงรวบรวมกำหนดเวลายื่นภาษีหัก ณ ที่จ่าย พร้อมรายละเอียดของแต่ละแบบที่ผู้ประกอบการควรรู้
ภาษีหัก ณ ที่จ่าย ต้องยื่นภายในวันที่เท่าไหร่?
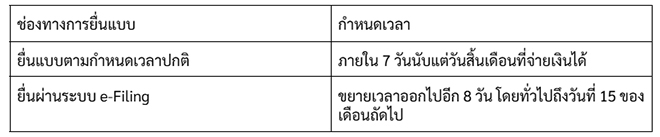
โดยทั่วไป ผู้มีหน้าที่หักภาษี ณ ที่จ่ายต้องยื่นแบบแสดงรายการและนำส่งภาษีภายใน 7 วันนับแต่วันสิ้นเดือนของเดือนที่มีการจ่ายเงินได้ เช่น หากธุรกิจจ่ายเงินเดือนหรือค่าบริการในเดือนมกราคม จะต้องนำส่งภาษีหัก ณ ที่จ่ายภายในเดือนกุมภาพันธ์ตามกำหนดเวลาที่กฎหมายระบุ
อย่างไรก็ตาม การยื่นแบบผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร (e-Filing) จะได้รับสิทธิขยายกำหนดเวลาออกไปอีก 8 วัน ทำให้โดยปกติสามารถยื่นแบบได้ถึงวันที่ 15 ของเดือนถัดไป ทั้งนี้ ควรตรวจสอบปฏิทินภาษีอากรของกรมสรรพากรในแต่ละเดือน เนื่องจากวันครบกำหนดอาจเปลี่ยนแปลงได้ตามวันหยุดราชการ
สรุปกำหนดเวลายื่นภาษีหัก ณ ที่จ่าย
ปัจจุบันกรมสรรพากรกำหนดให้การยื่นแบบภาษีเงินได้หัก ณ ที่จ่ายหลายประเภท รวมถึง ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 ดำเนินการผ่านช่องทางอิเล็กทรอนิกส์ ดังนั้น ผู้ประกอบการควรเตรียมข้อมูลและตรวจสอบรายการให้เรียบร้อยก่อนถึงวันครบกำหนด
ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 ต้องยื่นวันไหน?
แม้แบบ ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 จะเป็นแบบสำหรับนำส่งภาษีเงินได้หัก ณ ที่จ่ายเหมือนกัน แต่มีวัตถุประสงค์ในการใช้งานแตกต่างกันตามประเภทเงินได้และผู้รับเงิน โดยทั้ง 3 แบบเป็นแบบแสดงรายการภาษีที่ต้องยื่นเป็นรายเดือนตามรอบการจ่ายเงินได้
1. ภ.ง.ด.1 สำหรับการจ่ายเงินเดือนและค่าจ้างพนักงาน
ภ.ง.ด.1 เป็นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย สำหรับกรณีที่นายจ้างจ่ายเงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง โบนัส หรือเงินได้อื่น ๆ ที่เข้าหลักเกณฑ์ตามมาตรา 40(1) และ 40(2) แห่งประมวลรัษฎากร
กำหนดเวลายื่น: ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงินได้ หรือขยายเวลาอีก 8 วันเมื่อยื่นผ่านระบบ e-Filing
ตัวอย่าง: บริษัทจ่ายเงินเดือนพนักงานประจำเดือนมกราคม 2569 ในวันที่ 31 มกราคม 2569 บริษัทต้องรวบรวมข้อมูลเงินเดือนและภาษีที่หักไว้เพื่อยื่นแบบ ภ.ง.ด.1 ภายในกำหนดเวลาของเดือนกุมภาพันธ์ 2569
2. ภ.ง.ด.3 สำหรับการจ่ายเงินให้บุคคลธรรมดา
ภ.ง.ด.3 เป็นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย สำหรับกรณีที่ผู้จ่ายเงินมีหน้าที่หักภาษีจากเงินได้ที่จ่ายให้แก่บุคคลธรรมดา เช่น ค่าจ้างทำของ ค่าบริการ ค่าเช่า หรือเงินได้ประเภทอื่น ๆ ที่เข้าหลักเกณฑ์การหักภาษี ณ ที่จ่าย
กำหนดเวลายื่น: ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงินได้ หรือขยายเวลาอีก 8 วันเมื่อยื่นผ่านระบบ e-Filing
ตัวอย่าง: บริษัทว่าจ้างฟรีแลนซ์บุคคลธรรมดาให้ทำงานออกแบบกราฟิก และจ่ายค่าบริการในเดือนมกราคม 2569 โดยมีหน้าที่หักภาษี ณ ที่จ่าย บริษัทต้องนำส่งภาษีผ่านแบบ ภ.ง.ด.3 ภายในกำหนดเวลาของเดือนกุมภาพันธ์ 2569
3. ภ.ง.ด.53 สำหรับการจ่ายเงินให้นิติบุคคล
ภ.ง.ด.53 เป็นแบบแสดงรายการภาษีเงินได้นิติบุคคลหัก ณ ที่จ่าย ใช้สำหรับกรณีที่บริษัทหรือผู้จ่ายเงินมีหน้าที่หักภาษีจากเงินได้ที่จ่ายให้แก่นิติบุคคล เช่น บริษัทจำกัดหรือห้างหุ้นส่วนนิติบุคคล ตามประเภทเงินได้และหลักเกณฑ์ที่กฎหมายกำหนด
กำหนดเวลายื่น: ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงินได้ หรือขยายเวลาอีก 8 วันเมื่อยื่นผ่านระบบ e-Filing
ตัวอย่าง: บริษัท A ว่าจ้างบริษัท B ให้บริการทำความสะอาดสำนักงาน และจ่ายค่าบริการในเดือนมกราคม 2569 หากรายการดังกล่าวเข้าหลักเกณฑ์การหักภาษี ณ ที่จ่าย บริษัท A ต้องนำส่งภาษีผ่านแบบ ภ.ง.ด.53 ภายในกำหนดเวลาของเดือนกุมภาพันธ์ 2569
หากยื่นภาษีหัก ณ ที่จ่ายไม่ทันกำหนด จะมีผลอย่างไร?
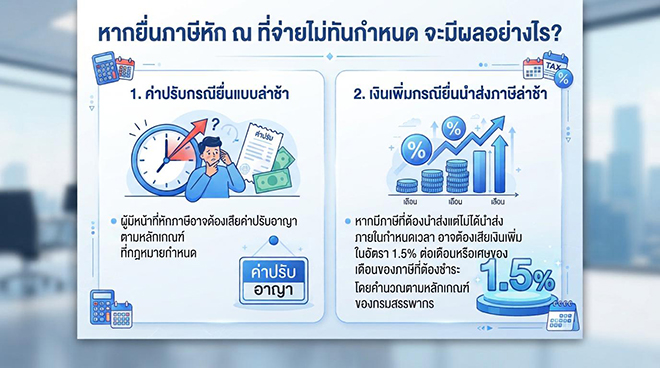
หากผู้มีหน้าที่หักภาษี ณ ที่จ่ายไม่นำส่งภาษีหรือยื่นแบบแสดงรายการภายในระยะเวลาที่กำหนด อาจต้องรับผิดชอบค่าใช้จ่ายเพิ่มเติมตามกฎหมาย โดยแบ่งเป็นกรณีต่าง ๆ ดังนี้
- ค่าปรับกรณียื่นแบบล่าช้า: ผู้มีหน้าที่หักภาษีอาจต้องเสียค่าปรับอาญาตามหลักเกณฑ์ที่กฎหมายกำหนด
- เงินเพิ่มกรณีนำส่งภาษีล่าช้า: หากมีภาษีที่ต้องนำส่งแต่ไม่ได้นำส่งภายในกำหนดเวลา อาจต้องเสียเงินเพิ่มในอัตรา 1.5% ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ โดยคำนวณตามหลักเกณฑ์ของกรมสรรพากร
ดังนั้น ผู้ประกอบการควรตรวจสอบรายการจ่ายเงินและจัดเตรียมเอกสารที่เกี่ยวข้องให้ครบถ้วน เพื่อให้สามารถยื่นแบบและนำส่งภาษีได้ทันเวลา ลดความเสี่ยงจากค่าปรับและเงินเพิ่มที่อาจเกิดขึ้น
วิธีเตรียมตัวก่อนยื่นภาษีหัก ณ ที่จ่ายให้ทันกำหนด
การจัดการภาษีหัก ณ ที่จ่ายให้เป็นระบบช่วยลดข้อผิดพลาดและทำให้การยื่นภาษีประจำเดือนเป็นเรื่องง่ายขึ้น โดยผู้ประกอบการสามารถเตรียมตัวได้ดังนี้
- รวบรวมรายการจ่ายเงินประจำเดือน: ตรวจสอบรายการจ่ายเงินเดือน ค่าจ้าง ค่าบริการ และค่าใช้จ่ายอื่น ๆ ที่เข้าหลักเกณฑ์ต้องหักภาษี ณ ที่จ่าย
- ตรวจสอบข้อมูลผู้รับเงิน: ตรวจสอบชื่อ เลขประจำตัวผู้เสียภาษี และข้อมูลของผู้รับเงินให้ถูกต้อง เพื่อป้องกันปัญหาในการจัดทำแบบแสดงรายการ
- ตรวจสอบประเภทแบบภาษี: เลือกใช้แบบ ภ.ง.ด.1, ภ.ง.ด.3 หรือ ภ.ง.ด.53 ให้ตรงกับประเภทเงินได้และสถานะของผู้รับเงิน
- ตรวจสอบยอดภาษีที่หักไว้: เปรียบเทียบยอดภาษีที่หักจากแต่ละรายการกับข้อมูลในบัญชีและเอกสารประกอบ
- กำหนดวันยื่นภาษีล่วงหน้า: จัดทำปฏิทินภาษีประจำเดือนและกำหนดผู้รับผิดชอบ เพื่อไม่ให้พลาดวันครบกำหนด
สรุปกำหนดเวลายื่นภาษีหัก ณ ที่จ่ายที่ผู้ประกอบการควรรู้
ภาษีหัก ณ ที่จ่ายเป็นภาษีที่ผู้ประกอบการต้องจัดการอย่างต่อเนื่องเมื่อมีการจ่ายเงินได้ที่เข้าหลักเกณฑ์ โดยแบบ ภ.ง.ด.1 ใช้สำหรับการจ่ายเงินได้ให้พนักงานและเงินได้ตามมาตรา 40(1) และ 40(2) ส่วน ภ.ง.ด.3 ใช้สำหรับการจ่ายเงินได้ให้บุคคลธรรมดา และ ภ.ง.ด.53 ใช้สำหรับการจ่ายเงินได้ให้นิติบุคคล
แม้แบบภาษีแต่ละประเภทจะมีวัตถุประสงค์ต่างกัน แต่โดยทั่วไปต้องยื่นภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงินได้ หรือได้รับการขยายเวลาอีก 8 วันเมื่อยื่นผ่านระบบ e-Filing การวางแผนจัดการเอกสารและตรวจสอบกำหนดเวลาล่วงหน้าจึงเป็นสิ่งสำคัญที่ช่วยให้ธุรกิจยื่นภาษีได้ถูกต้องและลดความเสี่ยงจากการยื่นล่าช้า


