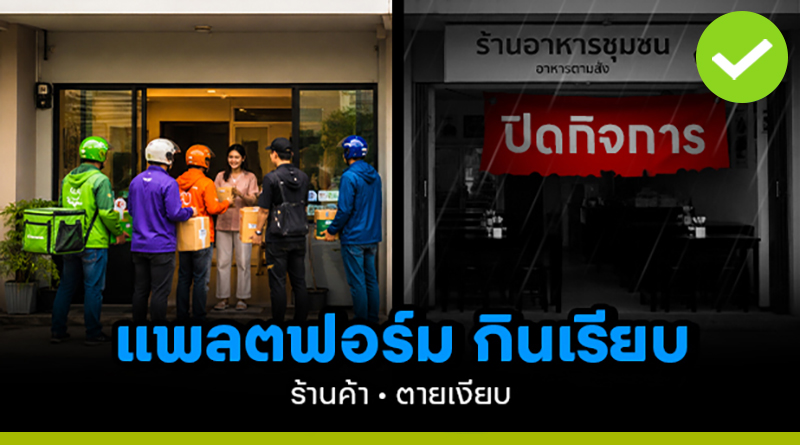
แพลตฟอร์มกินเรียบ ร้านค้าตายเงียบ เมื่อ Food Delivery และ E Commerce กลายเป็นผู้คุมเกม
ในช่วงไม่กี่ปีที่ผ่านมา พฤติกรรมผู้บริโภคของไทยมีการเปลี่ยนผ่านจากการเดินเข้าร้านไปซื้อของไปสู่การ “กดสั่งผ่านแอปพลิเคชัน” ครอบคลุมตั้งแต่อาหาร เครื่องดื่ม ไปจนถึงสินค้าอุปโภคบริโภคในชีวิตประจำวันการเติบโตของแพลตฟอร์มดิจิทัลทั้งร้านอาหารและค้าปลีกอย่าง Grab, LINE MAN Wongnai, ShopeeFood, Robinhood, Shopee, TikTok Shop และ Lazada ไม่ได้เป็นเพียง “ช่องทางใหม่” ของการซื้อขายสินค้า หากแต่ได้ยกระดับตัวเองขึ้นเป็นโครงสร้างพื้นฐานของระบบเศรษฐกิจรายย่อยในยุคปัจจุบัน
ผู้บริโภคจำนวนมากเริ่มต้นการค้นหาร้านอาหารจากการพิมพ์ในแอป มากกว่าการเดินสำรวจหน้าร้าน ขณะที่การตัดสินใจซื้อสินค้าก็ถูกกำหนดโดยอัลกอริทึม โปรโมชัน และรีวิวภายในแพลตฟอร์ม มากกว่าการรับรู้แบรนด์โดยตรง
ปรากฏการณ์ดังกล่าวทำให้จุดเริ่มต้นของการซื้อ ถูกย้ายจากถนนและหน้าร้าน ไปอยู่ในหน้าจอสมาร์ตโฟนอย่างสมบูรณ์ ในอีกด้านหนึ่ง แพลตฟอร์มไม่ได้ทำหน้าที่เพียง “ตัวกลาง” แต่กำลังกลายเป็น “ผู้ควบคุมเกม” ผ่านการกำหนดเงื่อนไขสำคัญ ได้แก่ การจัดอันดับการมองเห็นสินค้า (visibility ranking) การกำหนดค่าธรรมเนียม และการควบคุมการเข้าถึงข้อมูลลูกค้า
ข้อมูลจากผู้ประกอบการในตลาดสะท้อนว่า ร้านอาหารบนแพลตฟอร์ม Food Delivery อาจต้องจ่ายค่าธรรมเนียมรวมสูงถึง 25–35% ของราคาขาย ขณะที่ผู้ค้าออนไลน์ในแพลตฟอร์ม E-Commerce ต้องเผชิญกับต้นทุนโฆษณาที่เพิ่มขึ้นต่อเนื่อง เพื่อให้สินค้าของตนยังคงปรากฏต่อสายตาผู้บริโภค
สถานการณ์ดังกล่าวนำไปสู่คำถามเชิงโครงสร้างที่เริ่มชัดเจนขึ้นในภาคธุรกิจรายย่อยว่า ในระบบที่แพลตฟอร์มเป็นผู้ควบคุมทั้งการมองเห็น การเข้าถึงลูกค้า และต้นทุนการขาย ใครกันแน่คือผู้ชนะตัวจริง และใครกำลังแบกรับต้นทุนที่ซ่อนอยู่
และนี่คือจุดเริ่มต้นของการเปลี่ยนผ่านครั้งสำคัญ ที่อาจไม่ได้ส่งผลเฉพาะต่อผู้ประกอบการรายย่อยเท่านั้น แต่ยังสะท้อนถึงทิศทางของเศรษฐกิจดิจิทัลไทยในระยะยาว
Food Delivery
ตลาดบริการส่งอาหารในประเทศไทยช่วงปี 2568–2569 มีมูลค่าประมาณ 100,000 ล้านบาท โดยเข้าสู่ระยะ “อิ่มตัวเชิงโครงสร้าง” และมีลักษณะการแข่งขันแบบ “สองขั้วอำนาจ”
ผู้เล่นในตลาด
GrabFood
ครองตำแหน่งผู้นำด้วยส่วนแบ่งตลาดประมาณ 47% – 55% มีจุดแข็งจากการเป็น Super App ที่เชื่อมโยงบริการหลายด้าน เช่น การเดินทาง การชำระเงิน และบริการอื่นๆ ทำให้สามารถสร้าง Ecosystem ที่เหนียวแน่นและรักษาฐานผู้ใช้ได้อย่างต่อเนื่อง
LINE MAN Wongnai
เป็นผู้เล่นอันดับ 2 ที่มีส่วนแบ่งตลาดใกล้เคียงที่ 33% – 44% โดยมีข้อได้เปรียบจากฐานข้อมูลร้านอาหารของ Wongnai และความครอบคลุมในการให้บริการทั่วประเทศ ส่งผลให้สามารถเข้าถึงร้านค้าท้องถิ่นได้ในวงกว้าง
ShopeeFood
มีส่วนแบ่งตลาดประมาณ 10% – 14% โดยใช้กลยุทธ์เชื่อมโยงกับ Ecosystem ของ Shopee เพื่อดึงทราฟฟิกจากผู้ใช้งานเดิมเข้าสู่บริการ Food Delivery
Robinhood
แพลตฟอร์มฟู้ดเดลิเวอรีสัญชาติไทย ปัจจุบันอยู่ภายใต้การบริหารของกลุ่มยิบอินซอย (Yip In Tsoi) ร่วมกับพันธมิตร หลังจากเข้าซื้อกิจการจาก SCBX (กลุ่มเอสซีบี เอกซ์) ด้วยมูลค่าดีลประมาณ 2,000 ล้านบาท เมื่อช่วงปลายปี 2567 มุ่งเน้นการพัฒนาแอปพลิเคชันเพื่อคนตัวเล็กอย่างยั่งยืน
ใครจ่ายอะไรใน 1 ออเดอร์
ในเชิงโมเดลธุรกิจ รายได้ของแพลตฟอร์มมาจาก 3 ส่วนหลัก
1.ค่าคอมมิชชัน (GP) จากร้านอาหาร
โดยเฉลี่ยอยู่ที่ประมาณ 25–35% ของราคาขาย บางกรณีอาจสูงกว่านี้ หากเข้าร่วมโปรโมชันหรือใช้บริการเสริม
2.ค่าจัดส่งจากผู้บริโภค
ขึ้นอยู่กับระยะทาง เวลา และ demand ในช่วงนั้น (dynamic pricing)
3.ค่าโฆษณา / โปรโมชันในแพลตฟอร์ม
เช่น การดันร้านขึ้นหน้าแรก หรือเข้าร่วมแคมเปญส่วนลด
เมื่อรวมต้นทุนทั้งหมด ร้านอาหารจำนวนมากสะท้อนว่า รายได้ต่อออเดอร์อาจหายไปมากกว่า 30–40% หลังหักค่าใช้จ่ายที่เกี่ยวข้องกับแพลตฟอร์ม
โครงสร้างต้นทุนต่อจาน
ตัวอย่างเมนูราคา 100 บาท
- หัก GP 30% เหลือ 70 บาท
- ร่วมโปรโมชัน/ส่วนลดเหลือประมาณ 60 บาท
- ต้นทุนวัตถุดิบ + ค่าแรง ประมาณ 45–55 บาท
- กำไรสุทธิอาจเหลือเพียง 5–15 บาทต่อออเดอร์ หรือบางกรณี “ขาดทุน” เพื่อแลกกับยอดขายและการมองเห็น
E-Commerce
ตลาดอีคอมเมิร์ซของประเทศไทยในปี 2569 ยังคงเติบโตอย่างต่อเนื่อง โดยคาดการณ์มูลค่ารวมอยู่ที่ประมาณ 1.15 ล้านล้านบาท คิดเป็นสัดส่วนราว 30% ของมูลค่าค้าปลีกทั้งประเทศ สะท้อนการเปลี่ยนผ่านเชิงโครงสร้างของพฤติกรรมผู้บริโภคจากออฟไลน์สู่ดิจิทัลอย่างต่อเนื่อง ในเชิงการแข่งขัน ตลาดมีลักษณะกระจุกตัวสูง โดยมีผู้เล่นหลักเพียง 3 ราย ได้แก่ Shopee, TikTok Shop และ Lazada ซึ่งครองส่วนแบ่งตลาดรวมกันกว่า 98.8% ของมูลค่าการซื้อขาย (GMV)
Shopee
ยังคงรักษาตำแหน่งผู้นำตลาดด้วยส่วนแบ่งประมาณ 50% โดยมีรายได้แพลตฟอร์มใกล้เคียง 49,960 ล้านบาท จุดแข็งสำคัญอยู่ที่ฐานผู้ใช้งานขนาดใหญ่ ระบบโลจิสติกส์ที่ครอบคลุม และการทำแคมเปญส่งเสริมการขายอย่างต่อเนื่อง ส่งผลให้ยังคงครอง Top-of-mind ของผู้บริโภคในวงกว้าง
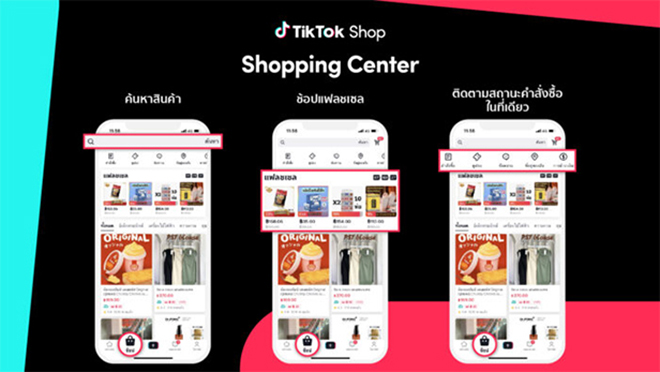
TikTok Shop
ก้าวขึ้นมาเป็นอันดับ 2 ด้วยส่วนแบ่งตลาดประมาณ 32% และเป็นแพลตฟอร์มที่มีอัตราการเติบโตสูงที่สุดในตลาด โดยใช้กลยุทธ์ “Shoppertainment” ผสานคอนเทนต์ วิดีโอสั้น และการไลฟ์สดเข้ากับการซื้อขายสินค้าโดยตรง ส่งผลให้สามารถกระตุ้นการซื้อแบบฉับพลันได้อย่างมีประสิทธิภาพ
ล่าสุดปรากฏการณ์ พิมรี่พาย ไลฟ์ขายทุเรียน โดย TikTok ดันขึ้นฟีด จนคนดู 800,000 คน แม้ผู้ขายจะทำยอดขายมหาศาลได้ แพลตฟอร์มกลับเป็นผู้ที่ได้ประโยชน์เชิงโครงสร้างมากที่สุด เพราะทุกกิจกรรมเกิดขึ้นภายในระบบของแพลตฟอร์มเอง ทั้งทราฟฟิก เวลาในการรับชม
พฤติกรรมการซื้อ คอมเมนต์ การกดแชร์ และข้อมูลผู้บริโภคทั้งหมด ผู้ขายอาจขายทุเรียนได้ในวันนั้น แต่ลูกค้า ความสนใจ และข้อมูล ไม่ได้ถูกถือครองโดยผู้ขายอย่างแท้จริง หากวันหนึ่งอัลกอริทึมไม่ดัน ยอดเข้าถึงก็อาจหายทันที นี่คือแก่นของอำนาจในเศรษฐกิจแพลตฟอร์ม ซึ่งใครควบคุมทราฟฟิกและข้อมูล คนนั้นมีอำนาจ
แพลตฟอร์มไม่จำเป็นต้องเป็นเจ้าของสวนทุเรียน ไม่ต้องสต๊อกสินค้า และไม่ต้องไลฟ์เอง แต่เป็นเจ้าของ “การมองเห็น” และ “การเข้าถึงลูกค้า” ซึ่งเป็นทรัพยากรที่มีค่าที่สุดในระบบ ทำให้สุดท้ายแพลตฟอร์มกลายเป็นผู้เก็บเกี่ยวมูลค่าระยะยาวจากทุกธุรกรรมที่เกิดขึ้นบนระบบของตนเอง
Lazada
มีส่วนแบ่งตลาดประมาณ 18% แม้อันดับจะลดลงในเชิงการแข่งขัน แต่ยังคงมีจุดแข็งในกลุ่มสินค้าแบรนด์ ผ่าน LazMall และการพัฒนาโครงสร้างพื้นฐานด้านโลจิสติกส์ที่มีคุณภาพสูง เจาะกลุ่มผู้บริโภคระดับกลางถึงบน
จะเห็นได้ว่า การที่ตลาดถูกครอบครองโดยผู้เล่นหลักเพียงไม่กี่ราย สะท้อนภาวะกึ่งผูกขาดได้อย่างชัดเจน โดยมีแนวโน้มว่าผู้ประกอบการรายย่อยมีอำนาจต่อรองลดลง การเข้าตลาดของผู้เล่นรายใหม่ทำได้ยากขึ้น แพลตฟอร์มมีอำนาจในการกำหนดค่าธรรมเนียมและกติกาทางธุรกิจสูงมากขึ้น
โมเดลรายได้แพลตฟอร์ม E-Commerce ประกอบด้วย
- ค่าธรรมเนียมการขาย (Commission / Transaction Fee) โดยทั่วไปอยู่ที่ประมาณ 5–15% (ขึ้นกับหมวดสินค้า)
- ค่าโฆษณา (Ads: CPC / CPM / Affiliate) เป็น “ต้นทุนหลัก” ในการทำให้สินค้าถูกมองเห็น ในบางหมวด ผู้ค้าต้องใช้ 10–30% ของรายได้ ไปกับโฆษณา
- ค่าบริการโลจิสติกส์และฟูลฟิลเมนต์ ค่าจัดส่ง / คลังสินค้า / แพ็กสินค้า
เมื่อรวมกัน ต้นทุนที่เกี่ยวกับแพลตฟอร์มอาจสูงถึง 20–40% ของราคาขายสินค้า
- กรณีขายสินค้า 1 ชิ้น ราคา 100 บาท
- หัก commission 10% เหลือ 90 บาท
- ค่าโฆษณา (Ads) 20% เหลือ 70 บาท
- ค่าจัดส่ง/แพ็กของ เหลือประมาณ 60 บาท
- ต้นทุนสินค้า ประมาณ 45–55 บาท
กำไรสุทธิอาจเหลือเพียง 5–15 บาท หรือบางกรณี “ขาดทุน” เพื่อปั้นยอดขายและรีวิว
เมื่อแพลตฟอร์มกลายเป็น “เจ้าของลูกค้า”
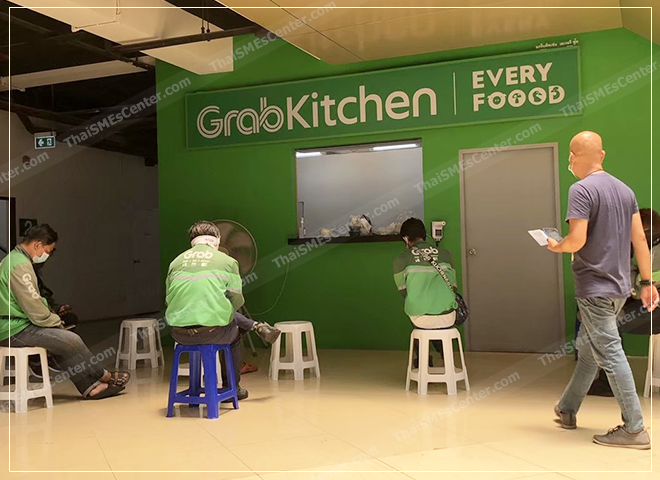
แม้ตลาด Food Delivery และ E-Commerce จะดูแตกต่างกัน แต่ทั้งสองระบบกลับมีโครงสร้างอำนาจที่คล้ายกันอย่างชัดเจน โดยแพลตฟอร์มอย่าง Grab, LINE MAN Wongnai, Shopee และ TikTok Shop ได้เปลี่ยนบทบาทจาก “ตัวกลาง” ไปสู่ “ผู้ควบคุมระบบ” ผ่าน 3 กลไกสำคัญ ได้แก่ การรวมศูนย์อุปสงค์ (Demand Aggregation)
การเก็บค่าเช่าการเข้าถึงลูกค้า (Access Monetization) และการครอบครองข้อมูล (Data Ownership) เมื่อผู้บริโภคเริ่มต้นการค้นหาและตัดสินใจซื้อบนแพลตฟอร์ม ร้านค้าจึงไม่สามารถสร้างดีมานด์ของตัวเองได้อย่างอิสระ แต่ต้องพึ่งพาทราฟฟิกและการมองเห็นจากแพลตฟอร์ม ส่งผลให้ “ลูกค้า” กลายเป็นทรัพยากรที่แพลตฟอร์มถือครองมากกว่าร้านค้าเอง
ขณะเดียวกัน ต้นทุนสำคัญของธุรกิจในยุคแพลตฟอร์มไม่ได้อยู่ที่ค่าเช่าทำเลอีกต่อไป แต่คือ “ค่าเช่าการเข้าถึงลูกค้า” ไม่ว่าจะเป็น GP, ค่าโฆษณา หรือค่าดันการมองเห็นบนหน้าจอ ซึ่งมีแนวโน้มสูงขึ้นตามการแข่งขันในระบบ นอกจากนี้ แพลตฟอร์มยังได้เปรียบจากการถือครองข้อมูลผู้บริโภคจำนวนมหาศาล
ทั้งพฤติกรรมการค้นหา การซื้อ และการกลับมาซื้อซ้ำ ทำให้สามารถปรับอัลกอริทึม ดันร้านหรือสินค้าที่ต้องการ และพัฒนาธุรกิจของตัวเองได้ ขณะที่ร้านค้าไม่สามารถเข้าถึงข้อมูลในระดับเดียวกัน ส่งผลให้เกิดความไม่สมดุลด้านข้อมูลและอำนาจต่อรอง จนหลายธุรกิจอยู่ในภาวะพึ่งพาแพลตฟอร์มสูงและยากจะถอนตัวออกจากระบบได้
สรุป
แม้แพลตฟอร์ม Food Delivery และ E-Commerce จะช่วยให้ร้านค้าเข้าถึงลูกค้าได้กว้างมากขึ้นและเพิ่มยอดขายได้ในระยะสั้น แต่โครงสร้างรายได้ของระบบที่อิงค่าคอมมิชชัน ค่าโฆษณา และค่าการมองเห็น ทำให้ต้นทุนของผู้ประกอบการเพิ่มขึ้นต่อเนื่อง ส่งผลให้กำไรสุทธิลดลงและเกิดภาวะพึ่งพาแพลตฟอร์มอย่างหลีกเลี่ยงไม่ได้
ขณะที่แพลตฟอร์มอย่าง Grab, LINE MAN Wongnai, Shopee และ TikTok Shop กลายเป็นผู้ควบคุมการเข้าถึงลูกค้าและพฤติกรรมการซื้อผ่านระบบอัลกอริทึมและข้อมูลผู้ใช้งาน
ในระยะยาว ผู้ประกอบการเริ่มปรับตัวด้วยการสร้างช่องทางขายตรง (D2C) การใช้โซเชียลมีเดียสร้างฐานลูกค้า และการกระจายความเสี่ยงหลายแพลตฟอร์ม เพื่อลดการพึ่งพาระบบตัวกลาง อย่างไรก็ตาม ในเชิงโครงสร้าง แพลตฟอร์มยังคงเป็นโครงสร้างพื้นฐานของเศรษฐกิจดิจิทัล ทำให้คำถามสำคัญยังคงอยู่ว่า ร้านค้าจะสามารถรักษาความสัมพันธ์กับลูกค้าและความเป็นเจ้าของทางธุรกิจได้มากน้อยเพียงใด ในระบบที่การมองเห็นและข้อมูลถูกควบคุมโดยแพลตฟอร์มเป็นหลัก
อ้างอิงข้อมูล
- https://citly.me/I2TFw
- https://citly.me/Xe017
- https://citly.me/TlBHr
- https://citly.me/4a6Sy
- https://citly.me/0VdUE
- https://citly.me/hqGse
ผู้อ่านสามารถติดตามข่าวสาร ทุกความเคลื่อนไหวธุรกิจ แฟรนไชส์ และ SMEs รวดเร็ว รอบด้าน
ติดตามได้ที่ Add LINE id: @thaifranchise
- อยากสร้างแฟรนไชส์ > https://bit.ly/3Ive14C
- อยากทำเป็นแฟรนไชส์ > https://bit.ly/3IrrH0k
- รู้เรื่องกฎหมาย สัญญาแฟรนไชส์ > https://bit.ly/3Iu5WNu
- รวมความรู้แฟรนไชส์ > https://bit.ly/3Pe0m5s
อ้างอิงจาก คลิกที่นี่
สำหรับคนที่อยากเอาตัวรอดในภาวะเศรษฐกิจแบบนี้ แนะนำเข้ารับคำปรึกษาผ่านหน่วยงาน ที่น่าเชื่อถือ เช่น
ไทยแฟรนไชส์ คอนซัลแทนซี่ (ThaiFranchise Consultancy)เป็นหน่วยงานภายใต้กำกับของไทยแฟรนไชส์เซ็นเตอร์ ยินดีให้คำปรึกษาในทุกกระบวนการสร้างระบบแฟรนไชส์ ทางบริษัทฯ มีอาจารย์และทีมงานที่พร้อมให้บริการ คอยให้คำแนะนำ และร่วมค้นหาคำตอบจากประสบการณ์บนเส้นทางของธุรกิจแฟรนไชส์ไทย มายาวนานกว่า 14 ปี
ลักษณะงาน
- เน้นการทำงานร่วมกับทีมงานของบริษัท
- ให้แนวทางในการทำงานในทุกๆ ด้าน
- มอบหมายงานและติดตามงาน
- อื่นๆ ทุกด้านที่เกี่ยวข้องในการดำเนินธุรกิจ
1. วิเคราะห์ธุรกิจปัจจุบันเบื้องต้น หัวข้อดังนี้
- ลักษณะธุรกิจในปัจจุบัน
- ผลการดำเนินงานของธุรกิจ
- การปฏิบัติงาน
- เป้าหมายในอนาคต
2. กลยุทธ์ในการสร้างธุรกิจ
- การสร้างแนวคิดธุรกิจ (Business Concept)
- การกำหนดเป้าหมาย (Business Objective)
- การจำลองงบกำไร-ขาดทุน (Profit-Loss)
- การพัฒนาในด้านต่างๆ (Development Plan)
3. การวางแผนการปฏิบัติงาน (Operation Plan)
- การวางแผนการปฏิบัติงานของแต่ละหน่วยงาน
- สร้างคู่มือการทำงานแต่ละฝ่าย
- กำหนดเงื่อนไขในด้านต่างๆ เช่น ค่าธรรมเนียม ค่าสิทธิ์ รูปแบบร้าน ทำเล การให้สิทธิต่างๆ แก่ผู้ซื้อแฟรนไชส์
- มีโครงสร้างทีมงานที่เหมาะสม
4. กลยุทธ์ในการขยายธุรกิจ
- แผนการขยายสาขาของบริษัท หรือ ร้านสาขาต้นแบบ
- แผนการทดสอบขยายสาขาแฟรนไชส์
5. ขั้นตอนการพัฒนาระบบแฟรนไชส์
- รวบรวมปัญหาต่างๆ ที่เกิดขึ้น
- ดูผลประกอบการ การดำเนินของร้านแฟรนไชส์จำลอง หรือร้านต้นแบบ
- ปรับปรุงแก้ไข
- พัฒนาธุรกิจแฟรนไชส์ อย่างไม่หยุดยั้ง
การปฎิบัติงาน
- สัปดาห์ละ 1 คาบเวลา (ประมาณ 3-4 ชม.)
- ติดต่อปรึกษางานได้ตลอดเวลา
เงื่อนไขอื่นๆ
- การ Consult ไม่รับกลุ่มเดียวกัน ในช่วงเวลาเดียวกันและรับไม่เกิน 5 แบรนด์
อนึ่ง รายละเอียดและขั้นตอนการเข้าร่วมโครงการรับคำปรึกษา อาจมีนอกเหนือจากแผนงานดังกล่าวข้างต้น ทั้งนี้ขึ้นอยู่กับแบบแผนโครงสร้างของธุรกิจเดิม และเป้าหมายที่กำหนดไว้
สอบถามเพิ่มเติม โทร.02-1019187
ฝ่ายที่ปรึกษาโครงการ (ThaiFranchise Consultancy