
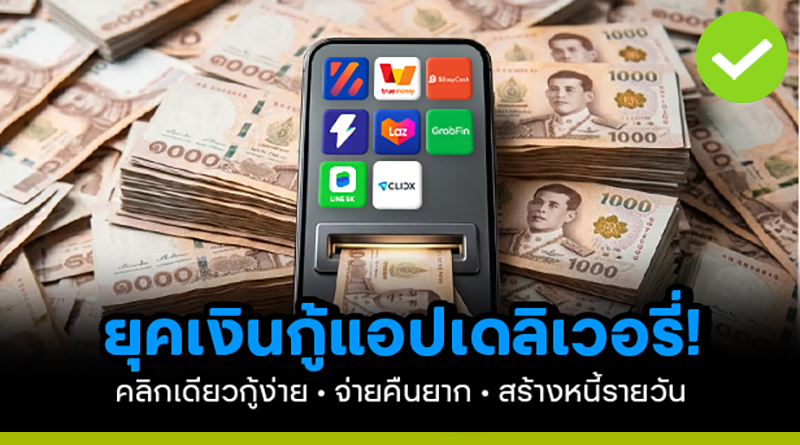
ยุคเงินกู้แอปเดลิเวอรี่! คลิกเดียวกู้ง่าย! จ่ายคืนยาก! สร้างหนี้รายวัน
สมัยก่อนการจะกู้ยืมเงินสักก้อนมีกระบวนการ ขั้นตอน ที่ค่อนข้างยุ่งยากวุ่นวาย โดยเฉพาะการพิจารณาเครดิต เพราะสถาบันการเงินไม่รู้จักตัวตนของเรา สิ่งที่จะทำให้ธนาคารเชื่อถือได้คือเอกสารต่างๆ เช่นสลิปเงินเดือน , หนังสือรับรองการทำงาน , ทะเบียนบ้าน , สเตทเมนต์ย้อนหลัง 6 เดือน
รวมถึงหลักทรัพย์ค้ำประกัน (ในกรณีที่วงเงินกู้ยืมสูง) จึงเป็นปัญหาว่าพวกอาชีพอิสระ , เกษตรกร หรือพ่อค้าแม่ค้า จะเข้าถึงสินเชื่อเหล่านี้ได้ยาก หรือถ้าพยายามจนหาเอกสารมาครบจนทำได้จริง ก็ยังระยะเวลารอคอยที่นานว่าจะพิจารณาอนุมัติ บางทีก็ไม่ทันต่อความจำเป็นในการใช้เงินดังกล่าว
เมื่อการกู้เงินจากธนาคารอาจจะยุ่งยากเกินไปคนจำนวนไม่น้อยจึงเลือกวิธีหาเงินเสริมสภาพคล่องจากหลายวิธีเช่นใช้บริการโรงรับจำนำ เอาทรัพย์สินไปเปลี่ยนเป็นเงินสด หรือการกู้เงินโดยใช้เล่มทะเบียนรถเป็นตัวค้ำประกัน หรือที่นิยมมากคือใช้บริการพวกเงินกู้นอกระบบ ซึ่งแน่นอนว่าวิธีการสะดวก ได้เงินง่าย แต่ก็ต้องแลกด้วยดอกเบี้ยที่แพงมาก
หมดยุคกู้ยาก! แอปเดลิเวอรี่กู้ง่าย ได้ทันที
หลังจากสังคมได้พัฒนาไปมาก เงินกู้ก็เป็นธุรกิจที่พัฒนาตามเช่นกัน ในยุคที่สมาร์ทโฟนเข้ามามีบทบาทในชีวิตเราสามารถเรียกรถ , สั่งสินค้า , สั่งอาหาร ได้อย่างสะดวก แต่แพลตฟอร์มเหล่านี้กับพบว่า ปัญหาใหญ่ข้อหนึ่งคือ พาร์ทเนอร์ร้านค้าและไรเดอร์ส่วนใหญ่ เข้าไม่ถึงสินเชื่อธนาคาร
อันเนื่องมาจากหลายปัจจัยเช่น ไรเดอร์เป็นอาชีพอิสระที่รายได้ขึ้นอยู่กับรอบวิ่ง ธนาคารมองว่าเป็นอาชีพที่รายได้ไม่แน่นอนความเสี่ยงสูง หรือร้านอาหารเล็ก ไม่มีสลิปเงินเดือน ไม่มีข้อมูลด้านการเงินที่ชัดเจนไม่ตรงตามคุณสมบัติในการปล่อยกู้ของธนาคาร
แต่สิ่งที่ทุกแพลตฟอร์มมีมากที่สุดคือ ข้อมูลลูกค้า เป็นข้อได้เปรียบที่สถาบันการเงินส่วนใหญ่ไม่มีจึงนำไปสู่การจับมือเป็นพันธมิตร และเริ่มปล่อยสินเชื่อให้ร้านค้าขนาดเล็กบนแอปก่อนเป็นกลุ่มแรก
เมื่อโมเดลนี้เริ่มประสบความสำเร็จจึงขยายมาสู่ผู้ใช้งานทั่วไป และธุรกิจนี้ยิ่งแพร่หลายมากขึ้นหลังจากมีใบอนุญาตธนาคารดิจิทัล ทำให้หลายแพลตฟอร์สามารถระดมทุนและปล่อยสินเชื่อได้เต็มรูปแบบจึงกลายเป็นเงินกู้เดลิเวอรี่ในยุคใหม่อย่างสมบูรณ์แบบ
คู่แข่งเยอะ! ลูกค้าก็เยอะ! ตลาดมูลค่าแสนล้าน
ข้อมูลจากสถาบันการเงินและบริษัทวิจัยตลาดประเมินว่า ตลาดสินเชื่อออนไลน์และเครดิตดิจิทัลในประเทศไทยมีมูลค่า หลายแสนล้านบาท สอดคล้องกับพฤติกรรมผู้บริโภคยุคใหม่ที่นิยมการใช้จ่ายแบบกู้ง่าย กู้ได้บ่อย ทำให้มีเงินหมุนเวียนระยะสั้นเพื่อเสริมสภาพคล่องท่ามกลางภาวะเศรษฐกิจที่ผันผวน ความต้องการสินเชื่อผ่านแอปจึงพุ่งสูงอย่างต่อเนื่อง
ถ้าสำรวจในตลาดตอนนี้พบว่ามีคู่แข่งเยอะ ได้แก่
- Grab (GrabFin) เน้นให้บริการกลุ่มพาร์ทเนอร์ร้านค้าและไรเดอร์ โดยเฉพาะ มีตั้งแต่สินเชื่อเงินสดทันใจรายย่อย วงเงินหลักพันถึงหลักแสน รวมถึงวงเงินสำหรับขยายกิจการ เช่น สินเชื่อเงินสดทันใจพลัส ที่ให้วงเงินสูงหลักแสนหรือหลักล้าน ซึ่งระบบ AI ของ Grab จะคำนวณวงเงินที่เหมาะสมจากยอดขายเฉลี่ยของร้านนั้นๆ เพื่อป้องกันไม่ให้ผู้กู้ได้วงเงินสูงเกินไปจนอาจกลายเป็นหนี้เสียได้
- LINE (LINE BK) มีบริการ วงเงินให้ยืม มีจุดเด่นคือถ้าเป็นร้านค้าบน Wongnai/LINE MAN ระบบจะนำยอดขายมาประเมินวงเงินให้โดยไม่ต้องใช้เอกสารยุ่งยาก และมีระบบหักเงินสดจากยอดขายรายวันอัตโนมัติเพื่อชำระหนี้ ส่วนบุคคลทั่วไปสามารถสมัครผ่านแอป LINE ได้ทันที
- Shopee มีทั้งสินเชื่อเงินสด (SEasyCash) และบริการซื้อก่อนจ่ายทีหลัง (SPayLater) โดยประเมินเครดิตจากประวัติการซื้อสินค้า/ขายสินค้าและความถี่ในการใช้งานบนแอป
- Lazada รูปแบบคล้ายกับ Shopee คือให้วงเงินผ่อนสินค้า (LazPayLater) และพัฒนาธุรกิจไปสู่การปล่อยสินเชื่อเงินสดหมุนเวียน (Lazada Loan) สำหรับผู้ใช้งานเป็นประจำบนแพลตฟอร์ม
- TrueMoney ที่ร่วมมือกับสถาบันการเงิน เช่น ธนาคารเกียรตินาคินภัทร โดยใช้ข้อมูลการใช้จ่ายในชีวิตประจำวัน เช่นซื้อสินค้าในร้านสะดวกซื้อ / ห้างสรรพสินค้า , เติมเงิน, จ่ายบิล นำข้อมูลเหล่านี้มาวิเคราะห์โดย AI เพื่ออนุมัติสินเชื่อระยะสั้น (Pay Next) และสินเชื่อเงินสดหมุนเวียน (KKP Cash Now) โดยไม่ต้องใช้หลักทรัพย์ค้ำประกัน
- FINNIX โดยบริษัท มันนิกซ์ จำกัด (กลุ่ม SCBX) เน้นปล่อยสินเชื่อนาโนไฟแนนซ์ให้คนทำมาค้าขายหรือฟรีแลนซ์
- Money Thunder โดยบริษัท อบาคัส ดิจิทัล จำกัด ที่ใช้ระบบ AI ในการวิเคราะห์ข้อมูลด้านเครดิต ลดขั้นตอนที่ยุ่งยาก ลดเวลารอคอยที่นานเกินไป ทำให้คนเข้าถึงเงินกู้ได้ง่ายโดยไม่ต้องใช้เอกสารเหมือนในอดีต
เงินกู้เดลิเวอรี่! ธุรกิจที่เติบโตในทุกแพลตฟอร์ม
เพื่อให้เห็นภาพชัดเจนว่านี่คือธุรกิจที่ใหญ่มากไม่ใช่แค่ในระดับประเทศแต่ขยายไปถึงระดับอาเซียน ยกตัวอย่าง 3 แพลตฟอร์มที่น่าสนใจคือ
1. Shopee เป็นยักษ์ใหญ่ในตลาดนี้อย่างชัดเจน มีพอร์ตสินเชื่อคงค้างรวม สูงถึงกว่า 9,900 ล้านดอลลาร์สหรัฐ หรือประมาณ 3.4 แสนล้านบาท เติบโตขึ้นจากปีก่อนหน้ากว่า 70% ถึงแม้ฐานผู้กู้จะขยายวงกว้างออกไปโดยมีผู้กู้รายใหม่ในระบบกว่า 20 ล้านคน แต่บริษัทสามารถควบคุมอัตราหนี้เสียที่ค้างชำระเกิน 90 วันให้อยู่ในระดับที่ค่อนข้างต่ำประมาณ 1.1% เท่านั้น
2. Grab ให้บริการผ่าน GrabFin มีพอร์ตสินเชื่อรวมทั้งภูมิภาคกว่า2,318 ล้านดอลลาร์สหรัฐ หรือประมาณ 8.1 หมื่นล้านบาท เติบโตขึ้นเกือบ 3 เท่า ถ้าดูเฉพาะยอดการปล่อยสินเชื่อใหม่ ในช่วงไตรมาสล่าสุดตัวเลขสูงถึง 1,200 ล้านดอลลาร์สหรัฐ หรือประมาณ 4.2 หมื่นล้านบาท ต่อไตรมาส
3. LINE BK (ในประเทศไทย) มีขนาดพอร์ตสินเชื่อที่รวมทั้งวงเงินให้ยืมและสินเชื่อนาโนไฟแนนซ์ ประมาณ 25,000 ล้านบาท และธุรกิจเริ่มมีผลกำไรที่ชัดเจนมากขึ้นหลังเปิดดำเนินกิจการมานาน สามารถคุมอัตราหนี้เสีย (NPL) ให้อยู่ในเกณฑ์ที่ปลอดภัยสะท้อนให้เห็นถึงระบบการเงินที่แข็งแกรงและพร้อมต่อยอดธุรกิจนี้ได้อีกไกล
ปัญหาลูกค้าเบี้ยวหนี้! คิดว่าลบแอปทิ้งก็หนีได้
เมื่อเงินกู้เข้าถึงได้ง่ายก็กลายเป็นดาบสองคมอย่างกรณีที่เคยเกิดขึ้นกับ CLICX ซึ่งเป็นธนาคารพาณิชย์ไร้สาขา หรือ Virtual Bank แห่งแรกของไทย ที่มีผู้ใช้งานบางส่วนขอสินเชื่อแล้วนำผลอนุมัติมาโพสต์ท้าทายทำนองว่า “กู้แล้วเตรียมบิด” คือตั้งใจจะไม่จ่ายคืน คิดว่าลบแอปทิ้งแล้วก็หนีหนี้ได้ สิ่งเหล่านี้สะท้อนให้เห็นถึงปัญหาทางสังคมหลายอย่างเช่น
- วิกฤตหนี้ครัวเรือนและสภาพคล่องที่ลดลง ยิ่งการที่คนใช้บริการสินเชื่อมากก็เพราะปัญหาการขาดสภาพคล่องนั้นเพิ่มสูง คนส่วนใหญ่ต้องการเงินหมุนเวียนสะท้อนให้เห็นถึงรายได้ที่ไม่พอกับรายจ่ายในแต่ละเดือน
- สังคมที่พัฒนาแต่เทคโนโลยี ความคิดของคนไม่พัฒนาตาม เนื่องจากการที่คนบางกลุ่มโพสต์เอาสนุก หรือหวังสร้างกระแส หรือต้องการยอดแชร์ยอดไลน์ โดยไม่สนใจความถูกผิด และไม่คิดว่าจะกลายเป็นเรื่องให้คนอื่นทำตาม สะท้อนถึงความรับผิดชอบของคนที่ลดน้อยถอยลงทุกที
ผลจากเหตุการณ์นี้ก็ทำให้คนที่ตั้งใจมากู้เงินแบบดีๆ ได้รับผลกระทบไปด้วย ตอกย้ำให้เห็นชัดเจนว่าแม้เทคโนโลยีจะพัฒนาแค่ไหน ถ้าคนเราไม่พัฒนาความคิดให้ก้าวตาม ก็เป็นปัญหาสังคมได้ไม่รู้จบทั้งที่ความเจริญก้าวหน้าควรเป็นเรื่องดีแต่ถ้าเอามาใช้กันแบบผิดๆ ก็มีผลกระทบใหญ่หลวงต่อสังคมได้
คำนวณตัวเลขเบื้องต้น กู้ง่าย แต่ต้องจ่ายคืนเท่าไหร่?
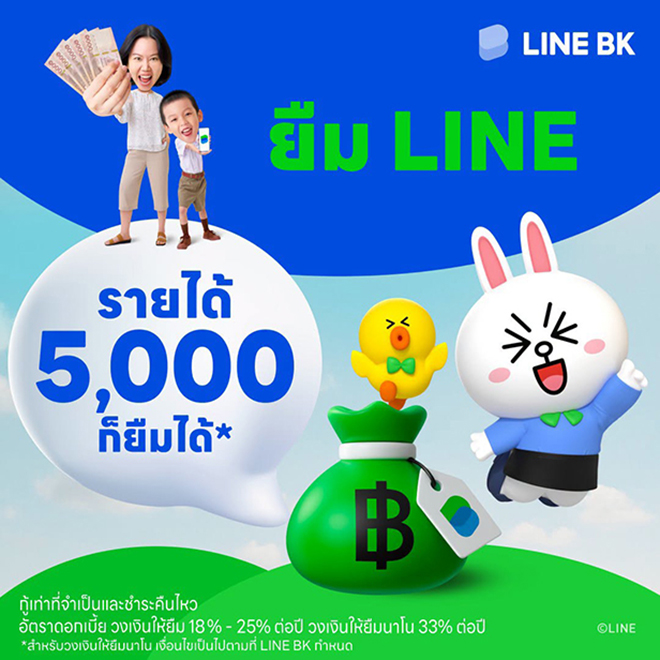
แม้ว่าเงินกู้ยุคนี้จะสะดวกมาก แต่ก็หากไม่ควบคุมให้ดีแทนที่จะเสริมสภาพคล่องอาจเป็นสาเหตุทำให้ระบบการเงินของเรามีปัญหามากกว่าเดิม สมมติว่าเลือกกู้เงินจากแอปพลิเคชัน เช่น สินเชื่อนาโนไฟแนนซ์หมุนเวียน หรือสินเชื่อเงินสดทันใจ วงเงิน 10,000 บาท อัตราดอกเบี้ย สูงสุดต่อปีประมาณ 33% (ลองคิดเวลาผ่อนชำระที่ 6 เดือน) แบบผ่อนรายเดือนทั่วไป เราต้องจ่ายคืน เดือนละประมาณ 1,900 บาท (เป็นเวลา 6 เดือน) ยอดรวมที่ต้องจ่ายคืนทั้งหมด
เงินต้น + ดอกเบี้ยตลอด 6 เดือน ประมาณ 11,400 บาท เสียดอกเบี้ยรวมประมาณ 1,400 บาท
แม้จะดูว่าตัวเลขไม่สูงแต่สภาพคล่องของแต่ละคนก็ไม่เท่ากัน การคำนวณที่แท้จริงต้องให้รายรับที่เหลือจริงหลังหักค่าใช้จ่ายจำเป็นเหลือมากกว่าค่างวดเงินกู้อย่างน้อย 2 เท่า แต่ความน่ากลัวที่ยิ่งกว่าคือบางคนมีรายได้ไม่พอจ่ายเงินกู้ในแอปแรก ก็ใช้วิธีไปกดกู้จากแอปที่สองเพื่อมาโปะแอปแรก จะทำให้กลายเป็นความกดดันที่เสี่ยงภาวะดอกเบี้ยรวมทั้งหมดจะสูงเกินกว่ากำลังของเราจะจ่ายไหวในอนาคต
แม้การถูกหักเงินอัตโนมัติวันละไม่กี่สิบบาท แต่เรื่องแบบนี้ก็ไม่ต่างจากน้ำซึมบ่อทรายที่จะค่อยๆ เซาะเราไปเรื่อยๆ รู้ตัวอีกทีก็หนี้ท่วมหัว จนหาทางออกไม่ถูก
ทางรอดก่อนเลือกใช้เงินกู้จากแอปก็มีหลายวิธีเช่น การเจรจายืดหนี้เดิม, การนำทรัพย์สินไปจำนำในระบบที่ดอกเบี้ยต่ำกว่า เช่น โรงรับจำนำรัฐบาล, หรือการลดรายจ่ายที่ไม่จำเป็นลงชั่วคราว แต่หากวิธีเหล่านี้ทำไม่ได้ก็ต้องมาคิดว่าเงินที่กู้มาควรใช้ประโยชน์แบบไหนเพื่อให้ได้ผลดีมากที่สุด
เหนือสิ่งอื่นใด คือความพยายามในการหารายได้เพิ่ม ถึงแม้สิ่งนี้จะเป็นเรื่องที่พูดง่ายแต่ทำยาก แต่หากทำได้จริงก็คงเป็นผลดีกับตัวเองและครอบครัวในระยะยาวได้เช่นกัน
อ้างอิง
- https://citly.me/ko8EB
- https://citly.me/WsK8B
- https://citly.me/t0sNz
- https://citly.me/9mqF1
- https://citly.me/LZ0Mc
- https://citly.me/Ffgyr
- https://citly.me/sNplr
ผู้อ่านสามารถติดตามข่าวสาร ทุกความเคลื่อนไหวธุรกิจ แฟรนไชส์ และ SMEs รวดเร็ว รอบด้าน
ติดตามได้ที่ Add LINE id: @thaifranchise
- อยากสร้างแฟรนไชส์ > https://bit.ly/3Ive14C
- อยากทำเป็นแฟรนไชส์ > https://bit.ly/3IrrH0k
- รู้เรื่องกฎหมาย สัญญาแฟรนไชส์ > https://bit.ly/3Iu5WNu
- รวมความรู้แฟรนไชส์ > https://bit.ly/3Pe0m5s
อ้างอิงจาก คลิกที่นี่
สำหรับคนที่อยากเอาตัวรอดในภาวะเศรษฐกิจแบบนี้ แนะนำเข้ารับคำปรึกษาผ่านหน่วยงาน ที่น่าเชื่อถือ เช่น
ไทยแฟรนไชส์ คอนซัลแทนซี่ (ThaiFranchise Consultancy)เป็นหน่วยงานภายใต้กำกับของไทยแฟรนไชส์เซ็นเตอร์ ยินดีให้คำปรึกษาในทุกกระบวนการสร้างระบบแฟรนไชส์ ทางบริษัทฯ มีอาจารย์และทีมงานที่พร้อมให้บริการ คอยให้คำแนะนำ และร่วมค้นหาคำตอบจากประสบการณ์บนเส้นทางของธุรกิจแฟรนไชส์ไทย มายาวนานกว่า 14 ปี
ลักษณะงาน
- เน้นการทำงานร่วมกับทีมงานของบริษัท
- ให้แนวทางในการทำงานในทุกๆ ด้าน
- มอบหมายงานและติดตามงาน
- อื่นๆ ทุกด้านที่เกี่ยวข้องในการดำเนินธุรกิจ
1. วิเคราะห์ธุรกิจปัจจุบันเบื้องต้น หัวข้อดังนี้
- ลักษณะธุรกิจในปัจจุบัน
- ผลการดำเนินงานของธุรกิจ
- การปฏิบัติงาน
- เป้าหมายในอนาคต
2. กลยุทธ์ในการสร้างธุรกิจ
- การสร้างแนวคิดธุรกิจ (Business Concept)
- การกำหนดเป้าหมาย (Business Objective)
- การจำลองงบกำไร-ขาดทุน (Profit-Loss)
- การพัฒนาในด้านต่างๆ (Development Plan)
3. การวางแผนการปฏิบัติงาน (Operation Plan)
- การวางแผนการปฏิบัติงานของแต่ละหน่วยงาน
- สร้างคู่มือการทำงานแต่ละฝ่าย
- กำหนดเงื่อนไขในด้านต่างๆ เช่น ค่าธรรมเนียม ค่าสิทธิ์ รูปแบบร้าน ทำเล การให้สิทธิต่างๆ แก่ผู้ซื้อแฟรนไชส์
- มีโครงสร้างทีมงานที่เหมาะสม
4. กลยุทธ์ในการขยายธุรกิจ
- แผนการขยายสาขาของบริษัท หรือ ร้านสาขาต้นแบบ
- แผนการทดสอบขยายสาขาแฟรนไชส์
5. ขั้นตอนการพัฒนาระบบแฟรนไชส์
- รวบรวมปัญหาต่างๆ ที่เกิดขึ้น
- ดูผลประกอบการ การดำเนินของร้านแฟรนไชส์จำลอง หรือร้านต้นแบบ
- ปรับปรุงแก้ไข
- พัฒนาธุรกิจแฟรนไชส์ อย่างไม่หยุดยั้ง
การปฎิบัติงาน
- สัปดาห์ละ 1 คาบเวลา (ประมาณ 3-4 ชม.)
- ติดต่อปรึกษางานได้ตลอดเวลา
เงื่อนไขอื่นๆ
- การ Consult ไม่รับกลุ่มเดียวกัน ในช่วงเวลาเดียวกันและรับไม่เกิน 5 แบรนด์
อนึ่ง รายละเอียดและขั้นตอนการเข้าร่วมโครงการรับคำปรึกษา อาจมีนอกเหนือจากแผนงานดังกล่าวข้างต้น ทั้งนี้ขึ้นอยู่กับแบบแผนโครงสร้างของธุรกิจเดิม และเป้าหมายที่กำหนดไว้
สอบถามเพิ่มเติม โทร.02-1019187
ฝ่ายที่ปรึกษาโครงการ (ThaiFranchise Consultancy


